 UN PATRIMOINE.FR
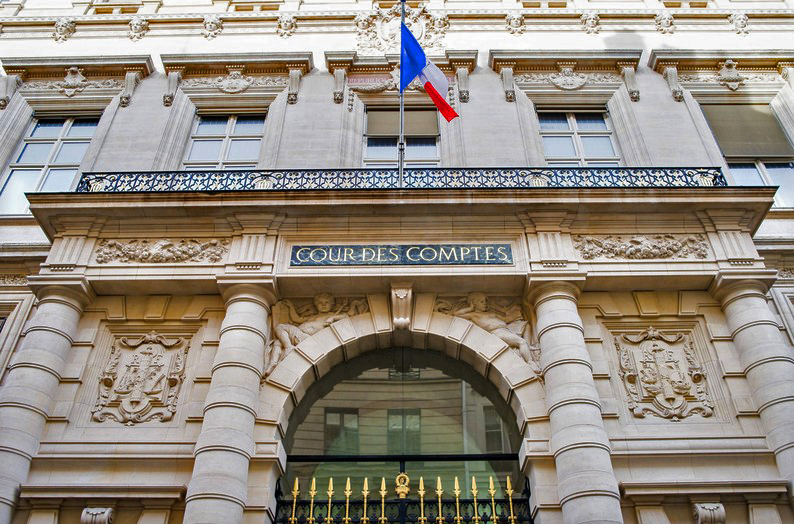
Un Livret A bientôt partiellement imposé ? Une assurance-vie moins avantageuse à la succession ? Des droits de donation réduits ? Ces pistes figurent dans une note publiée le 21 septembre 2026 par la Cour des comptes. Aucune ne constitue, à elle seule, une nouvelle règle fiscale. La Cour propose une réforme d’ensemble : alléger certains impôts et réduire, en contrepartie, plusieurs avantages jugés mal ciblés.
La note rassemble seize recommandations. Leur effet budgétaire global, pour les mesures que la Cour a pu chiffrer, serait une hausse de recettes d’environ 1,83 milliard d’euros. Ce solde masque des mouvements de sens opposés. Voici ceux qui méritent l’attention d’un épargnant ou d’une famille préparant une transmission.
Livret A : vers une taxation des intérêts au delà du plafond ?
Aujourd’hui, les versements sur un Livret A sont plafonnés à 22 950 €, mais les intérêts capitalisés peuvent porter son solde au-delà. Tous ses intérêts restent exonérés d’impôt sur le revenu et de prélèvements sociaux.
La Cour suggère de fiscaliser les intérêts produits par la fraction des dépôts située au-delà du plafond des livrets réglementés. Elle chiffre le rendement de cette mesure à 80 millions d’euros. Il ne s’agit donc ni d’imposer tout le capital détenu sur le livret, ni de taxer l’ensemble de ses intérêts dès que le solde dépasse 22 950 €.
Prenons un exemple purement illustratif : avec un solde constant de 25 000 € et un taux annuel hypothétique de 2 %, la fraction excédentaire de 2 050 € produirait 41 € d’intérêts sur l’année. C’est cette fraction d’intérêts que la proposition viserait. Le rapport ne fixe ni taux d’imposition ni modalités techniques définitives.
Assurance-vie et PEA : vers une uniformisation du PFU ?
La Cour recommande d’évaluer les régimes qui dérogent au prélèvement forfaitaire unique, notamment ceux de l’assurance-vie et du plan d’épargne en actions (PEA), afin de vérifier s’ils orientent effectivement l’épargne vers les objectifs recherchés. Elle ne propose pas dans cette note de supprimer l’exonération d’impôt sur le revenu du PEA après cinq ans, ni un nouveau taux précis sur les rachats d’assurance-vie.
Elle évoque également un retour à un taux unique du PFU, dont l’uniformité a été entamée par la hausse de certains prélèvements sociaux en 2026. Là encore, la note ne fournit ni taux futur arrêté, ni calendrier. La fiscalité actuellement applicable à chaque placement demeure donc la seule connue à ce stade.
Assurance-vie et succession : un avantage successoral débattu
Sur un autre terrain, la Cour souhaite réduire les montants d’assurance-vie bénéficiant d’un traitement favorable lors de la transmission. Elle estime à 1,25 milliard d’euros le rendement d’une hypothèse consistant à appliquer le barème de droit commun en ligne directe aux sommes transmises via l’assurance-vie à partir de la tranche marginale de 20 %.
Ce point concerne la fiscalité au décès, distincte de celle d’un rachat effectué par le souscripteur de son vivant. Il ne signifie pas que les capitaux d’assurance-vie entreraient automatiquement et intégralement dans la succession civile : les règles civiles et fiscales doivent être distinguées. La Cour souligne elle-même qu’une évaluation est en cours sur les usages de l’assurance-vie dans les stratégies de transmission.
Les conséquences éventuelles dépendraient notamment de la rédaction de la clause bénéficiaire, de l’âge auquel les primes ont été versées et des autres biens transmis. La note ne permet pas de les apprécier pour une situation particulière.
Donations et successions : des taux plus bas, mais une assiette élargie
La Cour envisage une diminution uniforme de cinq points des tranches des barèmes des droits de donation et de succession, en ligne directe comme indirecte. Elle en évalue le coût à 2,1 milliards d’euros. Cette mesure serait financée en partie par la réduction d’avantages existants.
Parmi les pistes les plus sensibles figure la réservation de l’abattement de 100 000 € aux donations en pleine propriété. Une donation de nue-propriété avec réserve d’usufruit pourrait ainsi perdre cet abattement si cette recommandation était reprise telle quelle dans la loi. La note ne crée toutefois aucune restriction immédiate aux donations démembrées.
La Cour propose aussi de réduire l’avantage du pacte Dutreil, notamment en étudiant une baisse de son exonération de 75 % à 50 %. Elle chiffre cette dernière hypothèse à 1,3 milliard d’euros, à comportements inchangés. Certaines restrictions du dispositif ont déjà été votées en 2026 ; la baisse à 50 % évoquée dans la note est, elle, une proposition supplémentaire.
Immobilier et grandes fortunes : deux autres volets de la réforme
Pour favoriser la mobilité résidentielle, la Cour suggère d’alléger les droits perçus lors des transactions immobilières. Son exemple d’une baisse de 0,5 point du plafond de la part départementale représenterait 1,1 milliard d’euros de recettes en moins pour les départements et supposerait de revoir leur financement. Elle souhaite également une assiette de taxe foncière reflétant mieux la valeur des biens, avec des actualisations régulières.
À l’autre extrémité du patrimoine, elle envisage de compléter l’impôt sur la fortune immobilière par un impôt différentiel sur la fortune personnelle, excluant les biens professionnels, avec un taux envisagé de 0,5 %. Son rendement serait de 1,4 milliard d’euros. Elle recommande aussi d’élargir la taxe sur les holdings patrimoniales par rapport à la version finalement adoptée en 2026. Ces deux propositions visent surtout les patrimoines les plus importants et ne doivent pas être confondues avec l’IFI actuellement applicable.
Ce qu’il faut en retenir
Ces recommandations de la Cour des comptes ne changent rien aux règles actuelles et rien ne dit qu’elles seront retenues. Elles méritent néanmoins d’être suivies, en particulier lorsqu’il s’agit de préparer une transmission, un projet qui demande souvent du temps et de l’anticipation.
N’hésitez donc pas à en discuter avec vos conseils et faire vos projections patrimoniales sur notre site.
Source principale : Cour des comptes, La fiscalité du patrimoine des ménages : pour une réforme d’équité et d’efficacité, note structurelle publiée le 21 septembre 2026, notamment synthèse p. 7-9 et développements p. 41-45. Lire la note intégrale.